 Hora Notícias


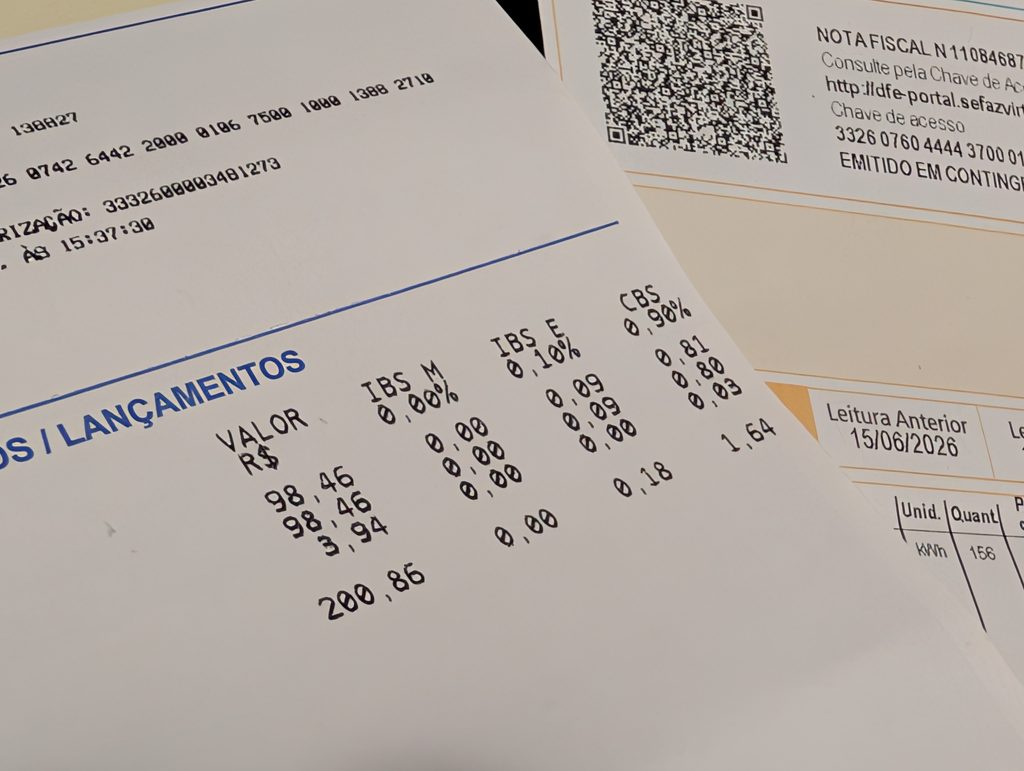
Quando se fala em Reforma Tributária, muitos empresários sentem um frio na espinha. A Reforma vai pegar vários impostos diferentes (PIS, Cofins. IPI, ICMS e ISS) e vai juntar tudo isso em um modelo mais simples, com impostos de IBS e CBS.
Muda a forma de cálculo, mas o objetivo é dar mais transparência e previsibilidade.
Fique tranquilo. A mudança é gradual. Acontece até 2033. Quem se informa e se organiza = sai na frente. Por isso você precisa de uma Assessoria Contábil Muito próxima de você empresário. Que ira fazer um DIAGNÓSTICO DE IMPACTO E ANÁLISES. Uma Assessoria Contábil que irá caminhar de mãos dadas com você. Ajustando e precificando, planejando o caixa e garantindo que sua empresa chegue preparada a cada etapa.
“REFORMA TRIBUTÁRIA NÃO É PARA TER MEDO, É PARA SE PREPARAR”.
Muita gente tem um enorme medo da reforma tributária, mas a ideia central é simples: menos impostos diferentes e regras mais claras. E o mais importante: você só paga imposto sobre o que agrega, porque desconta o que já pagou na compra. A mudança é gradual, e quem se prepara desde já, como falei anteriormente: sai na frente.
Segue abaixo um artigo de fácil entendimento sobre a REFORMA TRIBUTÁRIA NO BRASIL: (Hora do Conhecimento)
REFORMA TRIBUTÁRIA
NO BRASIL
Guia completo para empresários
Explicação simples, passo a passo
Introdução — por que todo empresário precisa entender a reforma?
A Reforma Tributária brasileira foi criada para simplificar a cobrança de impostos sobre o consumo e modificar a maneira como determinados tributos são calculados. Ela não significa, porém, que todas as empresas pagarão menos. Algumas poderão ter benefícios; outras precisarão rever preços, custos, contratos e processos.
- O que é a Reforma Tributária?
A reforma muda principalmente a tributação sobre o consumo — isto é, os impostos relacionados à venda de mercadorias e à prestação de serviços. Hoje, conforme a atividade e o regime, empresas podem lidar com PIS, Cofins, ICMS, ISS e, em determinadas operações, IPI. - Os principais tributos do novo modelo
- CBS — Contribuição sobre Bens e Serviços: tributo federal que substituirá PIS e Cofins. • IBS— Imposto sobre Bens e Serviços: tributo compartilhado entre estados, Distrito Federal e
municípios, que substituirá ICMS e ISS. • Imposto Seletivo (IS): aplicável a determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, conforme a legislação.
A reforma não extingue todos os tributos brasileiros. Imposto de Renda, contribuição previdenciária e outros tributos continuam existindo, com regras próprias.
- Como funciona a transição?
A mudança ocorre gradualmente, com convivência entre o sistema antigo e o novo durante um período de transição.
Cronograma geral • 2026: fase inicial de teste e adaptação, com regras específicas para documentos fiscais e obrigações. • 2027: avanço da CBS, extinção do PIS e da Confins e implantação do Imposto Seletivo, conforme as regras legais. • 2029 a 2032: redução gradual de ICMS e ISS e aumento progressivo do IBS. • 2033: previsão de conclusão da transição , com o novo sistema plenamente implantando.
As empresas devem acompanhar a regulamentação e as orientações oficiais, pois procedimentos e obrigações podem ser detalhados ou atualizados ao longo da implementação. - Como funcionam os créditos tributários?
No novo sistema, a lógica geral é permitir que a empresa aproveite créditos de IBS e CBS pagos em aquisições relacionadas à sua atividade, quando as condições legais forem cumpridas.
Mensagem principal: não basta saber quanto sua empresa fatura. É preciso entender como os tributos afetam sua margem de lucro, seu fluxo de caixa e sua competitividade.
Página 3
Conclusão: a reforma exige atenção, mas não significa aumento automático de
impostos para todos os MEIs.
Exemplo didático
Imagine uma loja que compra mercadorias por R$ 6.000 e depois vende por R$ 10.000. Para facilitar
a compreensão, suponha uma tributação hipotética de 10% nas duas operações e crédito integral da
compra:
- Tributo calculado sobre a venda: R$ 1.000.
- Crédito hipotético da compra: R$ 600.
- Tributo a recolher no exemplo: R$ 400.
Os números sõo ilustrativos, nõo representam alíquotas oficiais nem uma simulação real. O aproveitamento efetivo
depende da legislação e da operação.
Nem toda empresa aproveitará créditos da mesma maneira. Uma indústria que compra muitos
insumos pode ter realidade diferente de uma consultoria com poucos gastos em compras tributáveis.
A análise depende da atividade, das despesas, dos fornecedores e dos clientes.
- Entenda os regimes tributários
4.1. MEI — Microempreendedor Individual
O MEI foi criado para facilitar a formalização de pequenos negócios. É usado por profissionais e
comerciantes em atividades permitidas, desde que cumpram os requisitos legais, incluindo limite de
faturamento e regras de contratação.
Em regra, o MEI paga men sal m en te o DAS-MEI, com valores fixos formad os pela contri buiçã o
previdenciária e, quando aplicáveis, por valores fixos de ICMS e/ou ISS.
A reforma não acaba automaticamente com o MEI. Quem permanece no SIMEI continua sujeito às
regras própri as do regi me e não passa autom ati cam en te a recolh er IBS e CBS pelo model o híbrido.
O que o MEI deve fazer?
- Conferir se sua atividad e continu a permi ti d a e acom pan h ar os limites legais.
- Organi zar receitas, despesa s e docu men tos.
- Emitir notas fiscais quan do exigido.
- Acompan h ar as orientaçõ es oficiais sobre obriga çõe s e docu m en tos fiscais.
4.2. Simples Nacional
O Simpl e s Nacion al foi criado para facilitar a vida das microe m presa s e empresa s de pequ e n o porte,
reunindo diversos tributos em uma guia única chamada DAS, conforme a atividade e as regras de
enquadramento.
O valor não é uma porcentagem única para todas as empresas: depende, entre outros fatores, da
atividade, da receita acumulada e do anexo aplicável.
Com a reforma, IBS e CBS serão incorporad os às regras do Simpl e s. Para determ in a da s empresa s,
haverá uma escolha relevante: manter esses tributos no recolhimento unificado ou, atendidas as
condições legais, recolhê-los pelo regime regular.
4.3. Simples Híbrido — o que significa?
“Simples Híbrido” é uma expressão usada para explicar a possibilidade de a empresa continuar no
Simples Nacional para os demais tributos abrangidos pelo regime, mas optar por apurar e recolher
IBS e CBS pelo regime regular, fora do DAS, conforme a legislação.
Página 4
A escolh a pode ser importan te quando os clientes são outras empresas e valori zam os crédito s
tributários de suas compras. Porém, não significa que o modelo híbrido seja sempre melhor.
Como avaliar essa opção?
- Identifi car se os clientes são principal m en te pessoas físicas ou empresa s.
- Estimar os crédito s admi ti d os nas compras e os tributos incidente s nas vendas.
- Comparar custo tributári o , preço, obriga çõe s e control es necessári os.
- Fazer simulaçõe s com o contad or antes de decidir.
Exemplo: uma empresa que presta serviços a grandes indústrias pode precisar avaliar como o
tratamento dos créditos influencia sua competitividade. A decisão deve considerar o custo total, não
apenas uma alíquota.
4.4. Lucro Presumido
No Lucro Presumido, a legislação estabelece percentuais para determinar a base de cálculo de
determi n ad os tributos sobre a renda, especi al m en te IRPJ e CSLL. Isso não significa que o empresári o
escolhe quanto declarar de lucro.
Exemplo ilustrativo
- Faturam ento considerado : R$ 100.000 .
- Percen tu al hipotéti co de presu n ção : 32%.
- Base presumi da para o IRPJ: R$ 32.000.
Os 32% do exempl o não são a alíqu ota do imposto : são o percentu al usado para encon trar a base de
cálculo. O cálculo real depende da atividade, das regras aplicáveis, dos adicionais e dos demais
tributos.
O Lucro Presumido continua existindo como regime de apuração de tributos sobre a renda. A reforma
do consumo, contudo, exige avaliar o efeito do IBS e da CBS sobre preços, créditos, custos, contratos
e margens. - Revisar como os novos tributos pode m afetar preços e custos.
- Avaliar quais aquisiçõ es pode m gerar créditos, segun d o a lei.
- Rever contrato s comerci ai s e processo s fiscais, quan do necessári o.
4.5. Lucro Real
No Lucro Real, a apuraçã o do IRPJ e da CSLL parte do lucro contábil, ajustad o pelas adições,
exclusões e compensações previstas na legislação.
Exemplo ilustrativo - Receitas: R$ 500.000.
- Custos e despesas considerados no exempl o: R$ 420.000.
- Resultad o antes dos ajustes fiscais: R$ 80.00 0.
O valor é ilustrati vo. A base efetiva do IRPJ e da CSLL depen de da contabili d ad e e dos ajustes fiscais
exigidos. Se houver prejuízo fiscal, existem regras específicas para sua apuração e eventual
compensação.
Atenção aos prazos: as opçóes para 2027 tiveram regras e janelas específicas
divulgadas pela Receita Federal. Como prazos podem depender da situação e do
período de apuração, confirme imediatamente no portal oficial e com seu contador
qual procedimento se aplica à empresa.
Página 5
O Lucro Real exige controles de receitas, despesas, custos, estoques quando aplicáveis, documentos
fiscais, folha de pagamento, contas a pagar e receber e apuração contábil e fiscal.
A reforma do consumo tem regras próprias: estar no Lucro Real não garante, por si só, o
aproveitamento de todos os créditos de IBS e CBS.
5. Comparação dos regimes
Regime Como funciona Principal atenção
MEI Recolhimento mensal fixo conforme
regras próprias.
Obrigações, documentos fiscais e limites.
Simples Nacional Recolhimento unificado dos tributos
abrangidos.
Incorporação de IBS e CBS ao regime.
Simples Híbrido Simples para os demais tributos; IBS/CBS
no regime regular.
Créditos, custos e perfil dos clientes.
Lucro Presumido Base de IRPJ/CSLL calculada por
percentuais legais.
Preços, custos e créditos de IBS/CBS.
Lucro Real Base de IRPJ/CSLL ajustada a partir do
resultado contábil.
Controles e apuração correta dos
créditos.
Os regimes não são opções igualmente disponíveis para qualquer empresa. Cada negócio precisa
atender aos requisitos legais. Duas empresas do mesmo setor podem ter resultados diferentes
conforme margem, clientes, despesas, folha e compras tributadas.
6. Como a reforma pode afetar diferentes empresas?
Pequeno salão de beleza
O proprietário deve conferir seu enquadramento, suas obrigações e a emissão de notas. Se estiver no
Simples, precisa acompanhar as regras de recolhimento aplicáveis.
Loja de materiais de construção
O controle das notas de compra, dos créditos permitidos e da formação de preços será importante,
especialmente quando vender a empresas que avaliam os créditos das aquisições.
Empresa de consultoria
Como serviços podem ter poucos insumos físicos, é importante avaliar a estrutura de custos, os
créditos admitidos e o perfil dos clientes.
Empresa do agronegócio
É necessário avaliar o tratamento específico dos produtos e das operações rurais, os créditos, os
fornecedores, os compradores e os contratos. Não se deve aplicar automaticamente a mesma análise
usada para serviços.
7. Como saber se a empresa poderá pagar mais ou
menos?
Não é possível afirmar que todas as empresas pagarão menos ou mais. Para avaliar o impacto,
analise cinco fatores:
Página 6
- Faturamento: vendas mensais e anuais e possíveis períodos de sazonalidade. • Compras e despesas: gastos com mercadorias, insumos, energia, aluguel e serviços; quais poderão
gerar créditos. • Perfil dos clientes: pessoas físicas, empresas do Simples, indústrias, grandes empresas ou órgãos
públicos. • Margem de lucro: quanto sobra depois dos custos e despesas. • Contratos e preços: se os preços consideram a tributação atual e se contratos precisam ser revistos.
Exemplo de margem
Imagine que uma empresa venda por R$ 100 e tenha margem de R$ 20 antes de um ajuste. Se o
custo aumentar R$ 5 e o preço não mudar, a margem poderá cair para R$ 15 — redução de 25%
sobre a margem inicial. Por isso, mudanças relativamente pequenas nos custos podem afetar
bastante o resultado.
- Plano de preparação em sete etapas
- Identificar o regime tributário atual.
- Levantar faturamento, custos, despesas e margem de lucro.
- Mapear os principa is forneced or e s e clientes.
- Avaliar o impacto de CBS e IBS sobre as operações.
- Simular cenários de preços, créditos e carga tributária.
- Verificar se o sistema contábil e de emissão de notas está preparado.
- Definir um plano de ação com o contador e a administração.
O que verificar em 2026? - Se o sistema de emissão de notas está atualizado.
- Se o fornecedor do sistema contábil está implementando as mudanças.
- Se a equipe fiscal recebeu treinamento.
- Se cadastros de produtos e serviços estão corretos.
- Se os documentos fiscais atendem às regras aplicáveis.
- Se os contr ato s comer c iais precisa m de revisão.
Acompanhe os canais oficiais da Receita Federal e do Comitê Gestor do IBS. As obrigações e os
procedimentos podem variar conforme a operação e ser atualizados.
- Como o contador pode ajudar?
A reforma abre espaço para uma atuação contábil mais estratégica. O contador pode ajudar a
empresa a entender efeitos financeiros e operacionais, além de calcular tributos.
- Diagnóstico tributário: levantar o regime atual e as regras aplicáveis.
- Simulação de cenários: comparar hipóteses de tributação.
- Formação de preços: avaliar o efeito dos tributos sobre preços e margens.
- Análise de créditos: identificar créditos potencialmente aproveitáveis.
- Revisão contratual: identificar cláusulas que mereçam avaliação.
- Tecnologia e processos: conferir sistemas, cadastros e documentos fiscais.
- Acompanhamento: revisar o cenário conforme as regras forem implementadas.
Página 7
Uma boa análise não entrega apenas uma alíquota: explica o impacto da tributação sobre o resultado
do negócio.
10. Erros que o empresário deve evitar • Acreditar que todos pagarão menos: o resultado varia conforme atividade, regime, créditos e
operações. • Escolher regime apenas pela alíquota: considere custo total, créditos, clientes e obrigações. • Ignorar os preços: avalie o efeito de mudanças tributárias sobre custos e margens. • Deixar para a última hora: sistemas, equipes, contratos e processos podem exigir preparação. • Decidir com informações incompletas: simulações genéricas não substituem análise individualizada.
11. Perguntas frequentes
A reforma vai acabar com o Simples Nacional?
Não. O Simples continua existindo, com regras adaptadas para incorporar IBS e CBS.
O MEI terá que sair do regime atual?
Não automaticamente. O MEI mantém regras próprias e não tem a mesma opção de recolhimento
híbrido prevista para empresas do Simples Nacional.
O Simples Híbrido será sempre melhor?
Não. Pode ser interessante em alguns casos, especialmente quando clientes empresariais valorizam
créditos, mas é necessário comparar custos e obrigações.
O Lucro Presumido vai acabar?
A reforma do consumo não extingue esse regime de apuração de IRPJ e CSLL. As operações, porém,
serão afetadas pelas novas regras de tributação do consumo.
O Lucro Real terá vantagens?
Depende da empresa. Os créditos de IBS e CBS dependem das operações e das condições legais, náo
apenas do regime de IRPJ e CSLL.
A reforma vai aumentar os preços?
Não há resposta única. Algumas empresas poderão ter aumento de custos; outras poderão ter
compensações por créditos ou mudanças favoráveis. É necessário simular.
Quando o novo sistema estará plenamente implantado?
O cronograma prevê a conclusão da transição em 2033, quando o IBS substituirá integralmente ICMS
e ISS.
Conclusão — a reforma também é uma questão de
gestão
A Reforma Tributária não deve ser vista apenas como uma mudança de impostos. Ela também exige
que as empresas organizem informações, avaliem custos e tomem decisões com base em números.
O MEI precisa acompanhar suas obrigações. A microempresa deve entender as regras do Simples
Nacional. Quem avalia o Simples Híbrido precisa estudar créditos e perfil de clientes. No Lucro
Página 8
Presumido e no Lucro Real, a análise da tributação sobre o consumo deve caminhar junto com o
controle financeiro e a formação de preços.
Fontes oficiais para consulta • Receita Federal — Entenda a Reforma Tributária do Consumo • Receita Federal — prazos e opções para 2027 • Planalto — Lei Complementar n° 214/2025
Resumo da Reforma extraído do Chat GPT
JANIO ALT
Empresário contábil, consultor empresas e negócios
CONALT =
CONTABILIDADE, ASSESSORIA TRIBUTÁRIA, CONTABILIDADE CONSULTIVA E RECURSOS HUMANOS
#conaltcontabilidade
67-98412-2866
Janioalt@conalt.com.br